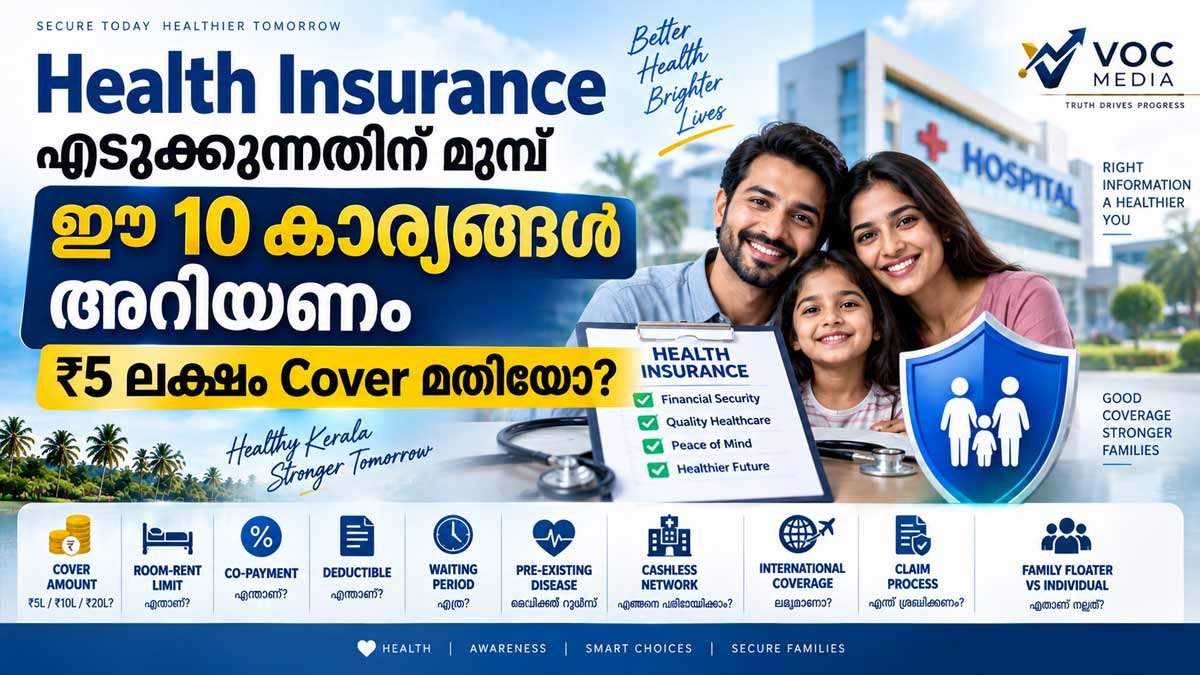
₹5 ലക്ഷം health insurance cover എല്ലാവർക്കും ഒരുപോലെ മതിയാകണമെന്നില്ല. കുടുംബത്തിന്റെ വലുപ്പം, പ്രായം, ചികിത്സാ ചെലവ്, നിലവിലുള്ള employer coverage, policy limits, exclusions എന്നിവ പരിശോധിച്ചാണ് ആവശ്യമായ cover തീരുമാനിക്കേണ്ടത്.
₹5 ലക്ഷം Health Insurance മതിയോ?
Health insurance എടുക്കാൻ തീരുമാനിക്കുമ്പോൾ ആദ്യം വരുന്ന ചോദ്യം പലപ്പോഴും ഇതാണ്: “₹5 ലക്ഷം cover എടുത്താൽ മതിയോ?”
എന്നാൽ ഇതിന് എല്ലാവർക്കും ഒരേ ഉത്തരമില്ല.
ഒരു കുടുംബത്തിൽ ഒരാൾക്ക് മാത്രം policy ആവശ്യമാണോ, കുടുംബത്തിലെ പലർക്കും coverage വേണമോ, പ്രായം എത്രയാണ്, നഗരത്തിലെ hospitalisation ചെലവ് എത്ര വരാം, employer health insurance ഇതിനകം ഉണ്ടോ തുടങ്ങിയ കാര്യങ്ങൾ പരിഗണിക്കണം.
അതിലും പ്രധാനമാണ് policy-യുടെ actual terms and conditions.
₹5 ലക്ഷം sum insured ഉണ്ടെന്ന് മാത്രം പറഞ്ഞാൽ ₹5 ലക്ഷം മുഴുവൻ എല്ലാ hospital expenses-നും ലഭിക്കും എന്നില്ല. Room-rent limits, disease-specific sub-limits, co-payment, deductible, exclusions, waiting periods തുടങ്ങിയ വ്യവസ്ഥകൾ claim സമയത്ത് പ്രധാനമാകും.
അതുകൊണ്ട് health insurance തിരഞ്ഞെടുക്കുമ്പോൾ “എത്ര premium?” എന്ന ചോദ്യത്തോടൊപ്പം “എന്തൊക്കെയാണ് covered?” എന്നതും ചോദിക്കണം.
1. ₹5 ലക്ഷം Cover മതിയോ?
₹5 ലക്ഷം എന്നത് ഒരു sum insured ആണ്. അതായത് policy പ്രകാരം ഒരു policy year-ൽ ലഭിക്കാവുന്ന പരമാവധി coverage amount, policy terms അനുസരിച്ച്.
പക്ഷേ actual claim amount പല ഘടകങ്ങളെ ആശ്രയിക്കും.
ഉദാഹരണത്തിന്:
- Room-rent limit
- ICU limit
- Disease-specific sub-limit
- Deductible
- Co-payment
- Exclusions
- Waiting period
- Non-medical expenses
എന്നിവ policy-ൽ ഉണ്ടെങ്കിൽ claim settlement അതനുസരിച്ചായിരിക്കും.
അതിനാൽ ₹5 ലക്ഷം = എല്ലാ സാഹചര്യത്തിലും ₹5 ലക്ഷം ലഭിക്കും എന്ന ധാരണ ഒഴിവാക്കണം.
2. ₹10 ലക്ഷം / ₹20 ലക്ഷം എപ്പോൾ പരിഗണിക്കാം?
Health insurance cover തീരുമാനിക്കുമ്പോൾ ഒരു fixed amount എല്ലാവർക്കും നിർദ്ദേശിക്കാൻ കഴിയില്ല.
ഇവ പരിഗണിക്കാം:
- കുടുംബത്തിലെ അംഗങ്ങളുടെ എണ്ണം
- മുതിർന്ന അംഗങ്ങളുടെ പ്രായം
- നഗരത്തിലെ ചികിത്സാ ചെലവ്
- existing employer insurance
- individual policy ആണോ family floater ആണോ
- critical illness coverage ആവശ്യമുണ്ടോ
- policy-യിലെ sub-limits
- നിങ്ങളുടെ സാമ്പത്തിക സാഹചര്യം
₹10 ലക്ഷം അല്ലെങ്കിൽ ₹20 ലക്ഷം policy എടുത്താൽ എല്ലാത്തരം medical expenses-ഉം automatically covered ആകും എന്നുമില്ല.
Sum insured-നൊപ്പം policy wording കൂടി വായിക്കണം.
3. Room-Rent Limit എന്താണ്?
Hospital-ൽ room എടുക്കുമ്പോൾ policy അനുവദിക്കുന്ന പരമാവധി room-rent amount-നെയാണ് room-rent limit എന്ന് പറയുന്നത്.
ഉദാഹരണത്തിന് policy-ൽ ഒരു പ്രത്യേക room category അല്ലെങ്കിൽ daily room-rent limit ഉണ്ടെങ്കിൽ അതിന് മുകളിലുള്ള room തിരഞ്ഞെടുക്കുമ്പോൾ ചില policies-ൽ associated medical expenses-ലും proportionate deduction ഉണ്ടാകാം.
അതുകൊണ്ട് policy വാങ്ങുന്നതിന് മുമ്പ്: “Room rent limit ഉണ്ടോ?” എന്ന് പരിശോധിക്കുക.
IRDAIയുടെ policy documents-ലും room-rent limits, proportionate deductions തുടങ്ങിയ വ്യവസ്ഥകൾ policy-specific ആയി കാണാം
4. Co-payment എന്താണ്?
Co-payment എന്നത് admissible claim-ന്റെ ഒരു ഭാഗം policyholder തന്നെ വഹിക്കേണ്ട വ്യവസ്ഥയാണ്.
ഉദാഹരണത്തിന് policy-ൽ 20% co-payment ഉണ്ടെന്ന് കരുതുക.
₹1 ലക്ഷം admissible claim ആണെങ്കിൽ, policy terms പ്രകാരം ₹20,000 policyholder-ന്റെ share ആയേക്കാം.
അതുകൊണ്ട് policy വാങ്ങുമ്പോൾ: “Co-payment ഉണ്ടോ? എത്ര ശതമാനം?” എന്ന് നോക്കണം.
പ്രത്യേകിച്ച് senior citizen policies അല്ലെങ്കിൽ ചില specific products പരിശോധിക്കുമ്പോൾ ഇത് ശ്രദ്ധിക്കേണ്ടതാണ്.
5. Deductible എന്താണ്?
Deductible എന്നത് insurer claim നൽകുന്നതിന് മുമ്പ് policyholder വഹിക്കേണ്ട നിശ്ചിത amount ആണ്.
ഉദാഹരണത്തിന് ₹25,000 deductible ഉള്ള policy ആണെങ്കിൽ, policy terms അനുസരിച്ച് claim calculation-ൽ ആദ്യ ₹25,000 policyholder-ന്റെ responsibility ആയിരിക്കാം.
Co-payment-നും deductible-നും ഒരേ അർത്ഥമല്ല.
- Co-payment → percentage
- Deductible → specified amount
Policy schedule-ൽ രണ്ടും പ്രത്യേകം പരിശോധിക്കുക
6. Waiting Period എത്ര പ്രധാനമാണ്?
Health insurance എടുത്ത ഉടൻ എല്ലാ ചികിത്സകൾക്കും coverage ലഭിക്കണമെന്നില്ല.
ചില treatments, diseases, maternity benefits, pre-existing diseases തുടങ്ങിയവയ്ക്ക് waiting period ഉണ്ടായേക്കാം.
പ്രത്യേകിച്ച് Pre-existing Disease (PED) സംബന്ധിച്ച waiting period വളരെ പ്രധാനമാണ്.
IRDAIയുടെ നിലവിലെ health-insurance guidance പ്രകാരം pre-existing disease waiting period പരമാവധി 36 മാസമായി പരാമർശിക്കുന്നു. എന്നാൽ individual policy-യുടെ exact terms പരിശോധിക്കണം.
അതുകൊണ്ട് policy എടുക്കുന്നതിന് മുമ്പ്: “എന്തൊക്കെ waiting period ഉണ്ട്?” എന്ന് Customer Information Sheet-ലും policy wording-ലും പരിശോധിക്കുക.
7. Pre-existing Disease Rules
Policy എടുക്കുന്നതിന് മുമ്പ് നിലവിലുള്ള രോഗങ്ങൾ സംബന്ധിച്ച വിവരങ്ങൾ ശരിയായി നൽകുന്നത് വളരെ പ്രധാനമാണ്.
ഉദാഹരണത്തിന്:
- Diabetes
- Hypertension
- Previous surgery
- Existing chronic condition
- Ongoing treatment
തുടങ്ങിയവ ഉണ്ടെങ്കിൽ application സമയത്ത് ആവശ്യമായ disclosure നടത്തണം.
“Policy കിട്ടാൻ വേണ്ടി disease മറച്ചുവെക്കാം” എന്ന സമീപനം പിന്നീട് claim സമയത്ത് പ്രശ്നമാകാം.
Proposal form-ൽ ചോദിക്കുന്ന വിവരങ്ങൾക്ക് accurate information നൽകുക.

8. Cashless Hospital Network എങ്ങനെ പരിശോധിക്കാം?
“Cashless insurance” എന്നത് എല്ലാ ആശുപത്രികളിലും എല്ലാ സാഹചര്യങ്ങളിലും cashless treatment ലഭിക്കും എന്നല്ല.
Cashless facility സാധാരണയായി insurer/TPA-യുടെ network hospital arrangement, policy terms, treatment eligibility, authorization തുടങ്ങിയ കാര്യങ്ങളുമായി ബന്ധപ്പെട്ടതാണ്. IRDAIയുടെ health-insurance guidance network providers-നെ cashless facility നൽകുന്ന hospitals/healthcare providers ആയി നിർവചിക്കുന്നു.
Policy എടുക്കുന്നതിന് മുമ്പ്:
ഈ 5 കാര്യങ്ങൾ പരിശോധിക്കുക
- നിങ്ങളുടെ നഗരത്തിലെ network hospitals
- അടുത്തുള്ള പ്രധാന hospitals
- നിങ്ങളുടെ preferred hospital network-ൽ ഉണ്ടോ
- TPA/insurer details
- Cashless authorization process
Aster പോലുള്ള hospital-ൽ ചികിത്സ ആലോചിക്കുന്നുണ്ടെങ്കിൽ, policy വാങ്ങുന്നതിന് മുമ്പ് ആ hospital നിങ്ങളുടെ specific insurer/TPA network-ൽ ഉൾപ്പെട്ടിട്ടുണ്ടോ എന്ന് സ്ഥിരീകരിക്കുക.

9. International Treatment / Overseas Coverage
ഇത് പലരും തെറ്റിദ്ധരിക്കുന്ന ഒരു ഭാഗമാണ്.
ഒരു hospital international insurance/insurer coordination സ്വീകരിക്കുന്നു എന്നത് മാത്രം കൊണ്ട് എല്ലാ overseas treatments-ഉം നിങ്ങളുടെ policy cover ചെയ്യും എന്നില്ല.
International treatment സംബന്ധിച്ച് policy-ൽ:
- Coverage territory
- Eligible treatment
- Overseas hospitalisation
- Maximum limit
- Exclusions
- Emergency treatment
- Pre-authorisation
- Reimbursement conditions
എന്നിവ പരിശോധിക്കണം.
അതുകൊണ്ട് “International coverage” എന്ന് policy brochure-ൽ കാണുന്നത് മാത്രം നോക്കാതെ policy wording പരിശോധിക്കുക

10. Pre-authorisation എന്താണ്?
Cashless treatment ആവശ്യപ്പെടുമ്പോൾ insurer/TPA-യിൽ നിന്ന് treatment authorization നേടുന്ന process ആണ് pre-authorisation.
Planned hospitalisation ആണെങ്കിൽ hospital insurance desk വഴി authorization request നൽകാറുണ്ട്.
IRDAIയുടെ health-insurance guidance പ്രകാരം cashless pre-authorisation request-ൽ insurer ഒരു മണിക്കൂറിനുള്ളിൽ തീരുമാനം എടുക്കണമെന്നാണ് നിലവിലെ TAT. Discharge authorization request ലഭിച്ച ശേഷം final cashless authorization-ന് മൂന്ന് മണിക്കൂർ TAT ആണ് വ്യക്തമാക്കിയിരിക്കുന്നത്.
എന്നാൽ authorization ലഭിച്ചു എന്നത് എല്ലാ expenses-ഉം payable ആണെന്ന guarantee അല്ല. Final settlement policy terms, admissibility, exclusions എന്നിവയെ ആശ്രയിച്ചിരിക്കും.
11. Claim Rejection ഒഴിവാക്കാൻ എന്ത് ശ്രദ്ധിക്കണം?
Claim rejection completely ഒഴിവാക്കുമെന്ന് ഉറപ്പാക്കാൻ കഴിയില്ല. എന്നാൽ policy terms മനസ്സിലാക്കുന്നത് claim-related surprises കുറയ്ക്കാൻ സഹായിക്കും.
ശ്രദ്ധിക്കേണ്ട കാര്യങ്ങൾ:
- Proposal form-ൽ ശരിയായ വിവരങ്ങൾ നൽകുക
- Pre-existing diseases disclose ചെയ്യുക
- Policy exclusions വായിക്കുക
- Waiting periods പരിശോധിക്കുക
- Room-rent limits മനസ്സിലാക്കുക
- Co-payment/deductible പരിശോധിക്കുക
- Network hospital details പരിശോധിക്കുക
- Required documents സൂക്ഷിക്കുക
- Cashless treatment ആണെങ്കിൽ authorization process മനസ്സിലാക്കുക
- Policy renewal സമയത്ത് continuity നഷ്ടപ്പെടാതിരിക്കാൻ ശ്രദ്ധിക്കുക
12. Family Floater vs Individual Policy
Family Floater policy-യിൽ ഒരു shared sum insured കുടുംബത്തിലെ അംഗങ്ങൾക്കായി ഉപയോഗിക്കാം.
Individual Policy-യിൽ ഓരോ insured person-നും പ്രത്യേകം sum insured ഉണ്ടായിരിക്കും.

Family Floater
- One shared coverage pool
- Family members ഒരുമിച്ച് cover ചെയ്യാം
- Premium structure policy-specific
Individual Policy
- ഓരോ വ്യക്തിക്കും separate sum insured
- ഒരു വ്യക്തിയുടെ claim മറ്റൊരാളുടെ available sum insured നേരിട്ട് കുറയ്ക്കില്ല
- Family composition അനുസരിച്ച് total premium മാറാം
ഏതാണ് അനുയോജ്യം എന്നത് family size, ages, health needs, budget, policy terms എന്നിവ നോക്കിയാണ് തീരുമാനിക്കേണ്ടത്.
ഏറ്റവും പ്രധാനപ്പെട്ട ഒരു കാര്യം
Health insurance വാങ്ങുമ്പോൾ premium മാത്രം compare ചെയ്യരുത്.
ഈ checklist save ചെയ്യാം:

Health Insurance Checklist
☐ Sum Insured
☐ Room-Rent Limit
☐ ICU Limit
☐ Co-payment
☐ Deductible
☐ Waiting Period
☐ Pre-existing Disease Rules
☐ Exclusions
☐ Cashless Hospital Network
☐ Claim Process
☐ Pre-authorisation
☐ International/Overseas Coverage
☐ Renewal & Continuity Benefits
Aster പോലുള്ള വലിയ ആശുപത്രികളിൽ Insurance എങ്ങനെ സഹായിക്കും?
വലിയ healthcare network-ുകളിൽ ചികിത്സാ ചെലവ് policy coverage-ുമായി ബന്ധപ്പെട്ട് പരിശോധിക്കുമ്പോൾ cashless availability, insurer/TPA network, pre-authorisation, room category, exclusions, co-payment തുടങ്ങിയ കാര്യങ്ങൾ മുൻകൂട്ടി മനസ്സിലാക്കുന്നത് പ്രധാനമാണ്.
Related:
Aster കേരളത്തിൽ ₹1,661 കോടി നിക്ഷേപിക്കും; കേരളത്തിനും ആരോഗ്യ മേഖലയ്ക്കും എന്താണ് ഗുണം?
VOC Analysis
Health insurance ഒരു Financial Product മാത്രമല്ല; വലിയൊരു medical expense വന്നാൽ കുടുംബത്തിന്റെ സാമ്പത്തിക ബാധ്യത കൈകാര്യം ചെയ്യാനുള്ള ഒരു Risk-Management Tool കൂടിയാണ്.
പക്ഷേ “വലിയ cover = നല്ല policy” എന്നും “കുറഞ്ഞ premium = നല്ല deal” എന്നും മാത്രം കരുതുന്നത് ശരിയല്ല.
ഒരു policyയുടെ യഥാർത്ഥ value മനസ്സിലാക്കാൻ coverage + exclusions + limits + waiting period + hospital network + claim conditions ഒരുമിച്ച് പരിശോധിക്കണം.
FAQ
₹5 ലക്ഷം health insurance മതിയോ?
എല്ലാവർക്കും ഒരുപോലെ മതിയാകണമെന്നില്ല. Family size, age, healthcare costs, existing coverage, policy limits എന്നിവ പരിഗണിക്കണം.

Room-rent limit എന്താണ്?
Policy പ്രകാരം hospital room-ന് അനുവദിച്ചിരിക്കുന്ന coverage limit ആണ്. ചില policies-ൽ limit കവിഞ്ഞ room തിരഞ്ഞെടുക്കുന്നത് claim calculation-നെ ബാധിക്കാം.
Co-payment എന്താണ്?
Admissible claim-ന്റെ നിശ്ചിത ശതമാനം policyholder തന്നെ വഹിക്കേണ്ട വ്യവസ്ഥ.
Deductible എന്താണ്?
Claim-ൽ insurer payment ആരംഭിക്കുന്നതിന് മുമ്പ് policyholder വഹിക്കേണ്ട നിശ്ചിത amount.

Pre-existing disease waiting period എത്രയാണ്?
IRDAIയുടെ നിലവിലെ guidance പ്രകാരം ഇത് പരമാവധി 36 മാസം വരെ ആകാം; policy-specific terms പരിശോധിക്കണം.
Cashless treatment ലഭിക്കുമോ?
Network hospital, policy terms, claim eligibility, authorization എന്നിവയെ ആശ്രയിച്ചിരിക്കും.
International treatment എല്ലാം insurance cover ചെയ്യുമോ?
അല്ല. Overseas coverage policy-specific ആണ്. Territory, treatment, limits, exclusions, authorization തുടങ്ങിയവ പരിശോധിക്കണം.
Content Highlights:
Before buying health insurance, check the coverage, room-rent limits, co-payment, waiting periods, pre-existing disease rules, cashless hospital network and claim conditions—not just the premium.
Editorial note: Insurance products and policy terms can change. Readers should verify the latest policy wording and Customer Information Sheet with the insurer before purchasing.
Author: Voc Business Desk
Official Source
Insurance Regulatory and Development Authority of India (IRDAI) — Health Insurance guidance and policyholder information.
Editorial Review: VOC Editorial Team
Fact Check: VOC Research Team
Last Updated : Sep 21. 2026